This website is managed by Ultima Markets’ international entities, and it’s important to emphasise that they are not subject to regulation by the FCA in the UK. Therefore, you must understand that you will not have the FCA’s protection when investing through this website – for example:
You will not be guaranteed Negative Balance Protection
You will not be protected by FCA’s leverage restrictions
You will not have the right to settle disputes via the Financial Ombudsman Service (FOS)
You will not be protected by Financial Services Compensation Scheme (FSCS)
Any monies deposited will not be afforded the protection required under the FCA Client Assets Sourcebook. The level of protection for your funds will be determined by the regulations of the relevant local regulator.
Note: UK clients are kindly invited to visit https://www.ultima-markets.co.uk/. Ultima Markets UK expects to begin onboarding UK clients in accordance with FCA regulatory requirements in 2026.
If you would like to proceed and visit this website, you acknowledge and confirm the following:
1.The website is owned by Ultima Markets’ international entities and not by Ultima Markets UK Ltd, which is regulated by the FCA.
2.Ultima Markets Limited, or any of the Ultima Markets international entities, are neither based in the UK nor licensed by the FCA.
3.You are accessing the website at your own initiative and have not been solicited by Ultima Markets Limited in any way.
4.Investing through this website does not grant you the protections provided by the FCA.
5.Should you choose to invest through this website or with any of the international Ultima Markets entities, you will be subject to the rules and regulations of the relevant international regulatory authorities, not the FCA.
Ultima Markets wants to make it clear that we are duly licensed and authorised to offer the services and financial derivative products listed on our website. Individuals accessing this website and registering a trading account do so entirely of their own volition and without prior solicitation.
By confirming your decision to proceed with entering the website, you hereby affirm that this decision was solely initiated by you, and no solicitation has been made by any Ultima Markets entity.
Ultima Markets does not have an establishment in Singapore and does not operate from Singapore.
Ultima Markets does not provide products or services to citizens or residents of Singapore, and account applications from Singapore citizens or residents will not be accepted.
If you are a citizen or resident of Singapore, please do not open an account or use Ultima Markets’ products or services.
By selecting “Acknowledge and Continue Browsing”, you confirm that you are accessing this website on your own initiative and that your access is not the result of any direct marketing, targeted advertising, solicitation, or promotional activity by Ultima Markets.
Nothing on this website constitutes an offer, solicitation, or promotion of products or services in any jurisdiction where such activity is prohibited. You are responsible for ensuring that your access to and use of this website complies with applicable local laws and regulations.
Découvrez les prévisions de l’action Michelin de 2026 à 2030 : résultats, consensus des analystes, dividende, stratégie Michelin in Motion et risques.
Après un exercice 2025 difficile, Michelin montre en 2026 des signes d’amélioration opérationnelle. Le groupe a publié au premier semestre un résultat opérationnel des secteurs de 1,45 milliard d’euros, en hausse de 7 % à périmètre et taux de change constants, tandis que son free cash-flow avant acquisitions est redevenu positif. En parallèle, la demande reste contrastée, notamment sur les marchés de première monte, et les effets de change continuent de peser sur les comptes.
Pour l’action Michelin, la question centrale n’est donc pas seulement de savoir si 2026 sera meilleur que 2025. Les investisseurs devront surtout déterminer si le groupe peut maintenir ses marges, relancer ses volumes, générer durablement du cash et accélérer le développement de ses activités hors pneumatiques jusqu’en 2030.
Les perspectives restent ainsi partagées. À court terme, le cours se situe déjà à proximité de plusieurs objectifs d’analystes. À plus long terme, Michelin pourrait en revanche bénéficier de son positionnement premium, de son programme de rachat d’actions et de sa stratégie Michelin in Motion 2030. Les prévisions présentées jusqu’en 2030 doivent toutefois être considérées comme des scénarios, et non comme des objectifs de cours garantis.
Indicateur
Donnée
Cours au 26 août 2026
Environ 35,14 €
Fourchette 52 semaines
25,51 € – 35,72 €
ISIN
FR001400AJ45
Cotation
Euronext Paris
Capitalisation au 30 juin 2026
23,21 Md€
CA S1 2026
12,7 Md€
Résultat opérationnel des secteurs S1 2026
1,45 Md€
Marge opérationnelle des secteurs
11,4 %
Free cash-flow S1 avant M&A
282 M€
Dividende versé en 2026
1,38 €/action
Prochaine publication
20 octobre 2026
Michelin fait partie du CAC 40 et représentait environ 1,27 % de l’indice au 30 juin 2026.
Où en est l’action Michelin en 2026 ?
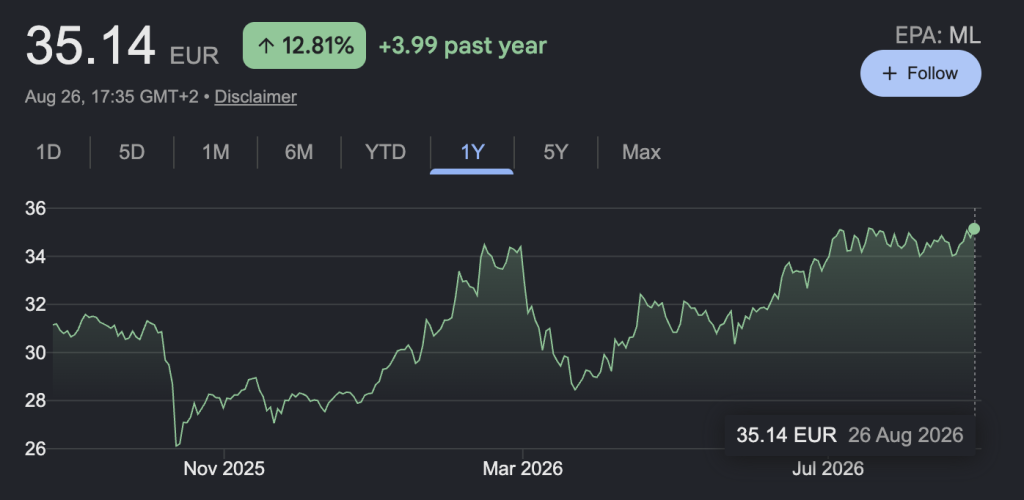
Fin août 2026, l’action Michelin évolue autour de 35 €, contre un plus bas sur 52 semaines proche de 25,51 € et un plus haut de 35,72 €. Le titre se trouve donc à proximité de la partie haute de sa fourchette annuelle, après une amélioration sensible du sentiment des investisseurs au cours de l’été.
Cette progression reflète plusieurs facteurs. D’abord, les résultats semestriels ont confirmé que Michelin était capable de défendre ses marges malgré un environnement peu porteur. Ensuite, la dynamique de la marque MICHELIN sur le marché du remplacement a soutenu le mix produit. Enfin, certains analystes sont devenus plus optimistes sur la reprise des pneus poids lourds et le potentiel des activités Polymer Composite Solutions.
Le 20 août, JPMorgan a par exemple relevé sa recommandation sur Michelin de Neutre à Surpondérer et porté son objectif de cours de 35 à 42 €. La banque mettait notamment en avant l’amélioration de la demande de remplacement pour les poids lourds, la premiumisation et la croissance structurelle des Polymer Composite Solutions.
Cette hausse du titre signifie toutefois que les attentes sont désormais plus exigeantes. Plus Michelin se rapproche de ses plus hauts annuels, plus les prochains résultats devront confirmer la trajectoire de croissance bénéficiaire.
Résultats Michelin 2026 : des signes d’amélioration ?
Le premier semestre 2026 constitue un point important pour comprendre les prévisions de l’action Michelin.
Le groupe a réalisé 12,7 milliards d’euros de chiffre d’affaires, en baisse de 2,6 % en données publiées. À taux de change constants, les ventes ont néanmoins progressé de 0,5 %, tandis que l’effet négatif des devises a atteint 3,1 %.
Le résultat opérationnel des secteurs s’est établi à 1,45 milliard d’euros, soit une marge de 11,4 %. À périmètre et taux de change constants, le résultat opérationnel a progressé de 7 %. Ce chiffre est également supérieur au consensus publié par Michelin avant les résultats, qui tablait en moyenne sur environ 1,40 milliard d’euros.
La composition des ventes est également importante. L’effet prix-mix a contribué positivement à hauteur de 0,9 %, tandis que les volumes de pneus de marque MICHELIN ont progressé de 5 % sur les marchés du remplacement. Cette capacité à privilégier les produits à plus forte valeur ajoutée peut aider le groupe à protéger ses marges lorsque les volumes globaux restent faibles.
Le cash-flow s’est lui aussi amélioré. Le free cash-flow avant acquisitions a atteint 282 millions d’euros, contre une consommation de 102 millions d’euros au premier semestre 2025.
Michelin maintient ses objectifs 2026
Malgré les incertitudes économiques, Michelin a confirmé ses objectifs annuels.
Le groupe vise un résultat opérationnel des secteurs supérieur à celui de 2025 à périmètre et taux de change constants, ainsi qu’un free cash-flow avant acquisitions supérieur à 1,6 milliard d’euros.
Le maintien de cette guidance constitue un signal rassurant après un exercice 2025 marqué par la faiblesse des marchés de première monte. Il ne signifie toutefois pas que les risques ont disparu : devises, matières premières, logistique et volumes restent susceptibles d’influencer fortement le second semestre.
Consensus des analystes sur l’action Michelin
Quel est l’objectif de cours Michelin ?
Les objectifs de cours doivent toujours être datés, car ils évoluent rapidement.
Le consensus financier publié par Michelin le 9 juillet 2026, avant les résultats semestriels, affichait un objectif moyen de 32,50 €, avec une fourchette comprise entre 27 et 40 €. Pour l’ensemble de 2026, les analystes prévoyaient en moyenne un chiffre d’affaires de 26,53 milliards d’euros, un résultat opérationnel des secteurs de 2,80 milliards d’euros, un bénéfice net de 1,73 milliard et un BPA de 2,51 €.
Depuis, les anticipations se sont améliorées. Fin août, le consensus glissant des analystes suivant la valeur affichait un objectif moyen proche de 35,61 €, avec une estimation basse de 28 € et une estimation haute de 42 €.
L’écart entre les deux consensus illustre parfaitement pourquoi un objectif de cours ne doit jamais être considéré comme une valeur fixe. Les résultats, les recommandations individuelles et les perspectives du marché du pneumatique peuvent rapidement modifier la perception du titre.
Les analystes sont-ils optimistes sur Michelin ?
Le sentiment est devenu plus favorable, mais le potentiel théorique à court terme reste relativement limité si l’on se réfère uniquement à l’objectif moyen.
Avec un cours autour de 35 €, Michelin se situe déjà à proximité de la moyenne récente des objectifs d’analystes. Cela signifie qu’une hausse plus importante nécessiterait probablement soit de nouvelles révisions à la hausse des bénéfices, soit une revalorisation du multiple accordé au titre.
À l’inverse, l’objectif de 42 € de JPMorgan montre qu’un scénario plus optimiste existe si la reprise des volumes, la premiumisation et la croissance des activités PCS se concrétisent plus rapidement que prévu.
Prévisions action Michelin 2026-2030
Il est impossible de déterminer précisément le cours que Michelin atteindra en 2030. Une approche plus sérieuse consiste à distinguer la trajectoire opérationnelle probable à court terme de plusieurs scénarios de valorisation à long terme.
Prévision Michelin 2026
L’année 2026 ressemble davantage à une phase de stabilisation et de redressement qu’à une année de croissance spectaculaire.
Les résultats semestriels indiquent une bonne résistance des marges, un effet prix-mix positif et un retour à une génération de cash plus solide. Le consensus de juillet table sur un BPA annuel d’environ 2,51 €, contre 2,36 € publié pour 2025.
Le principal enjeu pour la fin de l’année sera donc la capacité de Michelin à transformer l’amélioration du premier semestre en croissance durable des bénéfices.
La publication des ventes du troisième trimestre et des neuf premiers mois, programmée le 20 octobre 2026, constituera un prochain rendez-vous majeur pour évaluer cette trajectoire.
Prévisions Michelin 2027-2028
À partir de 2027, la croissance du cours pourrait dépendre davantage de la normalisation des volumes.
Une reprise de la demande de première monte, notamment dans les poids lourds, améliorerait l’utilisation des capacités industrielles et pourrait soutenir les marges du segment Transport. Les marchés du remplacement devraient parallèlement rester essentiels pour préserver le mix produit.
Le programme de rachat d’actions constitue un autre élément à surveiller. Michelin a annoncé un programme pouvant atteindre 2 milliards d’euros sur la période 2026-2028. La réduction du nombre d’actions en circulation peut, toutes choses égales par ailleurs, augmenter le bénéfice par action et soutenir la création de valeur pour les actionnaires.
La période 2027-2028 permettra également d’évaluer les effets des acquisitions réalisées dans les Polymer Composite Solutions et la capacité du groupe à développer des sources de revenus moins dépendantes du cycle automobile.
Prévisions Michelin 2029-2030
À l’approche de 2030, la question devrait progressivement changer.
Il ne s’agira plus seulement de savoir si le marché du pneu s’est redressé, mais de déterminer si Michelin est réellement devenu un groupe plus diversifié.
Dans le cadre de Michelin in Motion 2030, l’entreprise vise environ 5 % de croissance annuelle moyenne des ventes entre 2023 et 2030 et souhaite que les activités hors pneumatiques représentent 20 à 30 % du chiffre d’affaires à cet horizon. Michelin vise également un retour sur capitaux employés supérieur à 10,5 %.
Ces chiffres constituent des ambitions stratégiques de Michelin, et non des prévisions garanties des analystes.
Si le groupe atteint une part importante de ses objectifs, son profil pourrait devenir progressivement moins cyclique. À l’inverse, une croissance insuffisante des nouvelles activités laisserait la valorisation davantage dépendante du marché traditionnel du pneumatique.
Action Michelin en 2030 : trois scénarios possibles
Pour donner un ordre de grandeur sans présenter de faux objectif de cours, il est possible de construire trois scénarios à partir du BPA consensus 2026 de 2,51 €.
Scénario
Hypothèse de croissance du BPA 2026-2030
BPA 2030 indicatif
P/E hypothétique
Valorisation indicative
Baissier
-2 %/an
≈ 2,32 €
10x
≈ 23 €
Central
+7 %/an
≈ 3,29 €
12x
≈ 39-40 €
Haussier
+13 %/an
≈ 4,09 €
14x
≈ 57 €
Ces chiffres ne constituent pas des objectifs de cours. Ils servent uniquement à montrer comment la croissance des bénéfices et le multiple de valorisation peuvent influencer le cours potentiel.
Dans le scénario baissier, des volumes durablement faibles, une concurrence accrue et des marges sous pression empêcheraient Michelin de faire progresser ses bénéfices.
Le scénario central suppose une reprise progressive des volumes, un mix produit toujours favorable, une génération de cash solide et une exécution correcte de Michelin in Motion 2030.
Le scénario haussier nécessiterait une croissance bénéficiaire beaucoup plus forte, soutenue notamment par les PCS, une reprise du segment Transport, des rachats d’actions et une revalorisation du titre par le marché.
Cette méthode montre également qu’une forte progression du cours d’ici 2030 ne peut pas reposer uniquement sur l’expansion du multiple : Michelin devra surtout générer davantage de bénéfices par action.
Michelin in Motion 2030 peut-il soutenir le cours de l’action ?
Michelin veut devenir moins dépendant du pneumatique
La diversification constitue probablement l’un des principaux facteurs susceptibles de modifier structurellement la valorisation de Michelin.
Le groupe veut développer les solutions connectées et les Polymer Composite Solutions, tout en poursuivant une croissance ciblée dans les pneus premium et de spécialité. L’objectif est que les activités situées au-delà du pneumatique représentent 20 à 30 % des ventes en 2030.
Cette évolution pourrait réduire une partie de la dépendance du groupe aux cycles de production automobile et aux fluctuations du marché du pneu.
Pneus premium et véhicules électriques
Michelin continue parallèlement de miser sur les segments où la technologie et la marque permettent de défendre des prix plus élevés.
Le développement des véhicules électriques peut représenter une opportunité, notamment parce que le poids des véhicules, le couple moteur élevé et les exigences d’efficacité énergétique imposent des caractéristiques particulières aux pneumatiques. Michelin positionne donc son expertise technologique sur les segments où la performance, la durabilité et l’efficacité peuvent justifier une offre premium.
Il serait néanmoins excessif de considérer l’électrification comme une garantie de croissance. La concurrence, les volumes de production automobile et la pression tarifaire continueront également de jouer un rôle.
Polymer Composite Solutions : un nouveau moteur ?
Les Polymer Composite Solutions pourraient devenir l’un des principaux catalyseurs de long terme.
Ces activités s’appuient sur les compétences de Michelin dans les matériaux de haute technologie pour servir des marchés qui dépassent le pneumatique traditionnel. Au premier semestre 2026, Michelin a finalisé trois acquisitions stratégiques dans ce domaine.
La croissance des PCS est particulièrement importante pour les investisseurs, car une activité davantage exposée aux matériaux spécialisés peut potentiellement bénéficier de marges attractives et d’une cyclicité différente de celle du pneu automobile.
Dividende Michelin : quel rendement pour les actionnaires ?
Le rendement distribué constitue un autre élément important de la thèse d’investissement Michelin.
L’Assemblée générale du 22 mai 2026 a approuvé un dividende de 1,38 € par action au titre de l’exercice 2025, versé le 28 mai. Ce montant représente un taux de distribution de 57 % du résultat net.
Le dividende était déjà de 1,38 € au titre de 2024, contre 1,35 € pour 2023 et 1,25 € pour 2022.
Avec un cours proche de 35 €, le dividende de 1,38 € représente un rendement historique proche de 4 %. Il faut toutefois rappeler que les dividendes futurs ne sont jamais garantis.
Pour Michelin, la combinaison dividendes + rachats d’actions pourrait devenir une composante importante du rendement total proposé aux actionnaires, à condition que le groupe maintienne une génération de free cash-flow suffisamment élevée.
L’action Michelin est-elle chère ou sous-évaluée ?
Michelin a publié un bénéfice par action de 2,36 € en 2025. À la clôture de cet exercice, le ratio cours/bénéfice était proche de 12 fois les résultats. Sur plusieurs années, le P/E du groupe a fréquemment évolué autour d’une zone comprise entre environ 10 et 14 fois les bénéfices, même si les conditions de marché peuvent entraîner des écarts importants.
En utilisant le consensus 2026 de 2,51 € de BPA et un cours d’environ 35 €, le titre se négocie autour de 14 fois les bénéfices attendus.
Cette valorisation n’est donc plus manifestement faible par rapport aux multiples récents de Michelin.
Pour générer un potentiel significatif, Michelin aura probablement besoin de croissance bénéficiaire. Une simple revalorisation du multiple paraît moins évidente lorsque l’action évolue déjà près de ses plus hauts annuels et du consensus moyen des analystes.
En revanche, si Michelin démontre qu’une part croissante de ses revenus provient d’activités moins cycliques et à forte valeur ajoutée, les investisseurs pourraient accepter à terme un multiple plus élevé.
Analyse technique de l’action Michelin
L’analyse technique doit être actualisée régulièrement, car ses niveaux deviennent rapidement obsolètes.
Fin août 2026, le titre évolue au-dessus de ses moyennes mobiles à 50 et 200 jours, situées autour de 34,5 € lors des dernières données disponibles. Le RSI à 14 jours se situait encore dans une zone globalement neutre le 21 août, tandis que le MACD restait positif.
Une première zone de support peut donc être surveillée autour de 34,4-34,6 €, correspondant approximativement au regroupement de plusieurs moyennes mobiles récentes.
En dessous, la zone 33,5-34 € correspond à plusieurs creux observés depuis la publication des résultats semestriels.
À la hausse, la principale résistance se situe autour de 35,5-35,7 €, proche du récent plus haut et du sommet sur 52 semaines. Une cassure durable de cette zone pourrait modifier la structure technique, tandis qu’un échec répété sous cette résistance signalerait davantage une phase de consolidation.
Des outils comme les supports et résistances, les moyennes mobiles, le RSI et le MACD peuvent aider à analyser ces niveaux, mais ils ne permettent pas de prévoir à eux seuls l’évolution future du titre.
Quels facteurs pourraient faire monter l’action Michelin ?
Plusieurs catalyseurs pourraient améliorer les perspectives du titre jusqu’en 2030 :
une reprise des volumes de pneus dans les marchés de première monte ;
la poursuite de la croissance des pneus MICHELIN sur les marchés du remplacement ;
le maintien d’un effet prix-mix positif ;
une amélioration durable des marges du segment Transport ;
une croissance plus rapide des Polymer Composite Solutions ;
une génération de free cash-flow supérieure aux attentes ;
l’exécution du programme de rachat d’actions de 2 milliards d’euros ;
une réduction des pressions sur les matières premières et la logistique ;
de nouvelles révisions à la hausse des bénéfices par les analystes.
La reprise du marché nord-américain des poids lourds pourrait notamment constituer un catalyseur. En août 2026, JPMorgan et Jefferies ont tous deux mis en avant des signes d’amélioration sur ce segment.
Quels sont les risques pour l’action Michelin ?
Concurrence des pneus à bas prix
La concurrence asiatique constitue un risque majeur. Michelin a déjà signalé la pression exercée par les volumes importants de pneus moins chers et par les comportements de stockage des distributeurs.
Une concurrence tarifaire plus agressive pourrait limiter la capacité du groupe à faire progresser simultanément ses volumes et ses prix.
Faiblesse du marché de première monte
Les marchés de première monte ont continué de peser sur Michelin au premier semestre 2026. Une reprise plus lente que prévu du secteur automobile ou des poids lourds réduirait le potentiel d’amélioration des volumes et des marges.
Matières premières, énergie et logistique
Michelin reste exposé au prix du pétrole et de ses dérivés. Reuters indiquait en juillet que plus de la moitié des matières premières du groupe étaient liées à des intrants dérivés du pétrole et que les tensions géopolitiques avaient entraîné une hausse des risques sur l’énergie, les matières premières et la logistique.
Risque de change
Les devises ont déjà réduit les ventes du premier semestre de 3,1 %. Une nouvelle appréciation de l’euro face aux principales devises d’activité pourrait peser sur les résultats publiés.
À ces risques s’ajoutent les politiques commerciales, les droits de douane, une éventuelle récession mondiale et le risque d’exécution lié aux acquisitions et à la diversification hors pneus.
Faut-il acheter l’action Michelin en 2026 ?
Michelin présente plusieurs arguments favorables : une marque mondiale forte, une bonne capacité à défendre son mix produit, une génération de cash importante, un dividende régulier, un programme de rachats d’actions et une stratégie visant à développer des activités moins dépendantes du pneumatique.
Les résultats du premier semestre 2026 montrent également que le groupe peut améliorer sa rentabilité malgré un environnement difficile.
Cependant, le titre évolue désormais près de son plus haut sur 52 semaines et proche du consensus moyen récent des analystes. Une partie de la reprise semble donc déjà intégrée dans le cours.
Michelin apparaît ainsi davantage comme un dossier axé sur la génération de cash-flow, le rendement actionnarial et une transformation progressive du portefeuille que comme une valeur offrant nécessairement une croissance spectaculaire à court terme.
Le potentiel jusqu’en 2030 dépendra avant tout de trois éléments : la reprise durable des volumes, la progression du bénéfice par action et la capacité de Michelin à transformer les Polymer Composite Solutions et les autres activités hors pneus en véritables moteurs de croissance.
Quel est l’objectif de cours de l’action Michelin en 2026 ?
Le consensus officiel publié par Michelin le 9 juillet 2026 affichait un objectif moyen de 32,50 €, avec une fourchette de 27 à 40 €. Fin août, un consensus glissant plus récent affichait environ 35,61 €, avec des estimations comprises entre 28 et 42 €. Ces objectifs peuvent évoluer rapidement.
L’action Michelin peut-elle monter en 2027 ?
Une hausse en 2027 dépendrait notamment de la reprise des volumes, de l’amélioration des marges, du free cash-flow et des perspectives du segment Transport. Une progression des bénéfices par action grâce aux rachats d’actions pourrait également soutenir la valorisation.
Quelle prévision pour l’action Michelin en 2030 ?
Il n’existe pas de consensus fiable permettant de prédire précisément le cours en 2030. Selon des scénarios illustratifs basés sur la croissance future du BPA et différents multiples de valorisation, une large fourchette d’environ 23 à 57 € est envisageable. Cette fourchette n’est pas un objectif de cours.
L’action Michelin est-elle sous-évaluée ?
Avec un cours proche de 35 € et un BPA 2026 attendu autour de 2,51 €, Michelin se négocie autour de 14 fois les bénéfices anticipés. Le titre ne semble donc pas particulièrement bon marché par rapport à ses multiples récents, mais une croissance plus forte des bénéfices pourrait améliorer son potentiel.
Quel dividende Michelin verse-t-il ?
Michelin a versé 1,38 € par action en mai 2026 au titre de l’exercice 2025. Le taux de distribution correspondant était de 57 %. Les dividendes futurs restent soumis aux décisions du groupe et à ses performances financières.
Michelin fait-il partie du CAC 40 ?
Oui. Michelin fait partie du CAC 40 et représentait environ 1,27 % de l’indice au 30 juin 2026.
Quels sont les principaux risques pour Michelin ?
Les principaux risques comprennent la faiblesse des volumes de première monte, la concurrence des pneus à bas prix, les fluctuations des matières premières et de l’énergie, les effets de change, les tensions commerciales et l’exécution de la stratégie de diversification.
Partagez maintenant
Avertissement :Ce contenu est fourni à titre informatif uniquement et ne constitue pas, et ne doit pas être interprété comme, un conseil financier, d'investissement ou tout autre conseil professionnel. Aucune déclaration ou opinion contenue dans les présentes ne doit être considérée comme une recommandation de la part d'Ultima Markets ou de l'auteur concernant un produit d'investissement, une stratégie ou une transaction spécifique. Il est conseillé aux lecteurs de ne pas se fier uniquement à ce document pour prendre des décisions d'investissement et de solliciter des conseils indépendants le cas échéant.
Merci de visiter le site d'Ultima Markets. Veuillez noter que ce site internet est destiné aux personnes résidant dans des juridictions où l'accès est autorisé par la loi. Ultima et ses entités affiliées n'opèrent pas dans votre juridiction de résidence.
En cliquant sur « Accepter », vous confirmez que vous accédez à ce site internet de votre propre initiative et non à la suite d'une sollicitation marketing spécifique. Vous souhaitez obtenir des informations de ce site sur la base des principes de sollicitation inversée, conformément aux lois applicables dans votre juridiction de résidence.